公共机构碳资产管理展望
近年来,各级公共机构在开展节能降碳改造、推动绿色转型的过程中,实现了二氧化碳排放量的大幅减少,考虑到全国公共机构的体量和规模,其总体的减排量非常可观。但目前,公共机构尚无完善的碳资产管理体系和适配的自愿减排方法学,同时碳排放权交易市场覆盖范围有限,大量额外减排量无法转化为有价值的碳资产。为探索建立公共机构碳资产管理体系,提升节能降碳工作水平,有必要厘清公共机构关于碳资产管理的政策背景和工作基础、核心概念和环节要素以及地方实践案例等,并对未来的发展路径作出初步展望。
公共机构碳资产管理的相关背景和必要性
党中央、国务院决策部署。2020年9月22日,习近平总书记向世界郑重宣布了我国“3060”战略目标,为碳达峰碳中和工作划定了明确的时间节点。“十四五”以来,中共中央、国务院印发《关于完整准确全面贯彻新发展理念做好碳达峰碳中和工作的意见》《关于加快经济社会发展全面绿色转型的意见》,国务院印发《2030年前碳达峰行动方案》《“十四五”节能减排综合工作方案》《2024—2025年节能降碳行动方案》,中央办公厅、国务院办公厅印发《关于推进绿色低碳转型加强全国碳市场建设的意见》等重要文件,对节能降碳工作和碳市场建设作出一系列部署安排。今年以来,国务院印发《“十五五”碳达峰行动方案》,中央办公厅、国务院办公厅连续印发《关于更高水平更高质量做好节能降碳工作的意见》《碳达峰碳中和综合评价考核办法》等政策文件,对公共机构节能降碳、绿色低碳转型等都提出了明确的要求。
机关事务工作高质量发展。国管局党组提出,要“贯彻落实习近平总书记关于机关事务工作的重要指示精神,加快构建以资产管理为基础的机关事务工作高质量发展体系”,强调各项工作都要紧紧围绕“推动以资产管理为基础的机关事务工作高质量发展”这条主线。国务院副秘书长,国管局党组书记、局长王永红指出,“公共机构节能工作立足于服务经济社会发展,同时又是机关事务工作的重要组成部分,水、电、气、暖的消费,都是资产运行的耗费。节能工作要在以资产管理为基础的机关事务工作中找到定位,要把节能和资产结合起来,要把节能和定额、预算结合起来”。这些论述和工作要求,为我们今后守正创新、深入开展公共机构节能降碳工作指明了方向、提供了思路。
节能降碳和资产管理结合。一方面要深入贯彻党中央国务院决策部署,扎实开展节能降碳工作,推进公共机构绿色低碳转型;另一方面要认真落实国管局党组工作要求,强化公共机构节能工作服务经济社会发展职能作用,在以资产管理为基础的机关事务工作中找准定位。碳资产管理是节能降碳和资产管理两块业务的深度融合,是统筹推进节能降碳和资产管理的创新实践。
未来,随着经济社会高质量发展和节能降碳工作的深入推进,在完善的碳资产管理体系和配套成熟的方法学支撑下,公共机构的额外减碳量可以有效转化为碳资产。大量碳资产由公共机构实际掌握,碳资产管理将成为机关事务工作的重要内容。因此,深入开展碳资产管理体系研究,不仅可以将节能降碳工作的生态效益转化为经济价值,还可以不断深化拓展资产管理的内涵外延,夯实机关事务工作基础、丰富机关事务理论体系,进一步强化机关事务工作的职能作用,持续助力经济社会发展全面绿色转型。
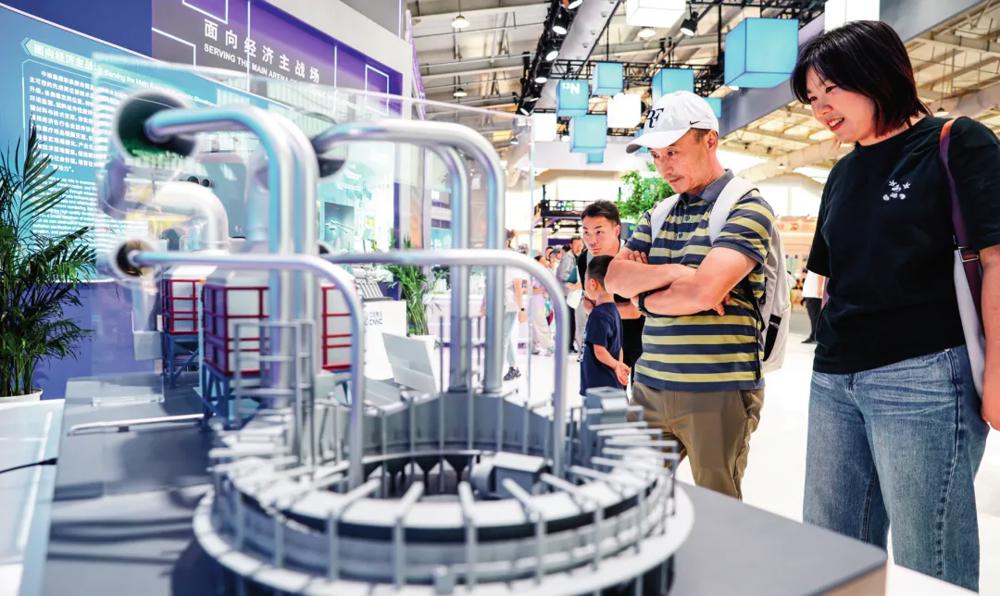 2026年9月13日,在北京首钢园举行的2026年中国国际服务贸易交易会上,参观者了解全球首台商用超临界二氧化碳发电机组“超碳一号”模型。该机组通过余热回收利用,将工业废弃热能转化为电能,在提升发电效率的同时有效降低了碳排放。 图/cfp
碳资产管理的相关概念
研究公共机构碳资产管理,需要先厘清两个基础概念:什么是碳资产,以及碳资产管理包含哪些主要环节。
——碳资产。碳资产是指组织合法拥有或者控制,能带来直接或者间接经济利益,与温室气体活动有关的资源。包括碳配额和碳信用及其衍生品、碳排放总量控制和碳排放强度控制制度体系下的碳指标、低碳技术/产品/服务的绿色溢价等。根据中央办公厅、国务院办公厅《关于推进绿色低碳转型加强全国碳市场建设的意见》(以下简称《碳市场建设意见》)精神及工作实际,市场上常见的碳资产形态呈多样化,既包括政府分配的碳排放配额(CEA),也包括项目开发形成的国家核证自愿减排量(CCER)、碳普惠减排量。碳汇、碳金融衍生品更多属于延伸品类,其形成和定价逻辑也不完全相同。
配额类碳资产。由各级政府根据区域碳排放总量控制目标,通过免费分配、有偿拍卖等方式向控排主体发放的碳排放额度,是强制碳交易市场的核心标的。CEA是政府分配给重点排放单位规定时期内的碳排放额度,1个单位配额相当于1吨二氧化碳当量。全国碳排放权交易市场中,CEA实行免费分配,逐步推行免费和有偿相结合方式。重点排放单位实际排放低于配额可出售盈余,高于配额需购买补足。截至2026年6月,全国碳排放权交易市场配额累计成交量突破9.17亿吨,成交额超过617亿元。
自愿减排类碳资产。指通过实施可再生能源、林业碳汇、甲烷利用、节能改造等项目产生的温室气体减排量,经专业机构审定核证后,在全国自愿减排交易注册登记系统或地方碳普惠平台登记的可交易资产,核心包括CCER、地方碳普惠减排量等。CCER是对境内可再生能源、林业碳汇、甲烷利用等项目的减排效果进行量化核证并登记的温室气体减排量。控排企业可用CCER抵销不超过5%的碳排放配额清缴。CCER市场于2024年1月22日在北京重启交易,首批发布造林碳汇、并网光热发电、并网海上风力发电、红树林营造4个方法学,截至2025年底已发布18个方法学。2024年CCER重启后交易规模持续走高,全年成交量突破1959万吨,市场成交均价稳定在100元/吨上下,与全国碳配额价格基本持平,也意味着公共机构采用CCER实现碳中和具备稳定成本参考。
衍生碳资产。依托核心碳资产(CEA、CCER等)发展形成的金融化产品,包括碳质押、碳回购、碳基金、碳保险等。
《碳市场建设意见》明确提出,“稳慎推进金融机构探索开发与碳排放权和核证自愿减排量相关的绿色金融产品和服务”,进一步拓展了碳资产管理渠道。
——碳资产管理。碳资产管理是指围绕碳排放全流程开展的资产规划、盘查、开发、核算、交易、管控等一系列活动的总称。对公共机构来说,更现实的路径是先摸清排放底数,再评估可开发资产,最后根据条件参与交易或抵销。公共机构碳资产管理主要包含以下几个环节。
碳资产盘查。以公共机构为核算主体,严格遵循《公共机构能源资源消费统计调查制度》《公共机构碳排放核算指南》等标准规范,明确核算范围(含建筑运营、公务用车、办公消耗等全场景)、核算周期(通常为自然年)及核算方法,对一定时期内运营活动产生的碳排放总量、强度、来源构成及潜在碳减排空间、碳资产来源等数据进行全面清查、收集、核实、统计与分析的全过程。
碳资产开发。公共机构依托自身场地资源、运营场景及节能改造需求,通过识别符合方法学要求的减排项目,完成项目设计、备案、监测、核证等全流程工作,将项目产生的温室气体减排量转化为可登记、可交易的碳资产(CCER、碳普惠减排量等)的专项活动。
碳资产核算。依据国家《核证自愿减排量交易管理暂行办法》等制度规定,由第三方机构对减排项目产生的减排量、可交易碳资产额度、资产经济价值及变动情况进行量化计算、审核验证与动态跟踪的过程。
碳资产交易。公共机构或委托能源服务机构作为交易主体,在全国温室气体自愿减排交易市场、碳排放权交易试点市场、地方碳普惠平台等合规场所,以CEA、CCER、碳普惠减排量等可交易碳资产为标的,通过挂牌交易、协议转让、抵销清缴等方式,实现碳资产流转、变现、抵销或置换的市场行为。
在以上各个环节中,碳资产交易是碳资产管理的最终目的,即通过市场化机制,将碳减排活动带来的生态效益转化为经济价值,碳资产管理主体(公共机构)将交易获得的收益继续投入到节能降碳工作中,不断形成正向反馈,进一步夯实绿色转型基础。
公共机构作为碳资产管理的主体,承担着规范碳排放管理、践行绿色低碳发展的重要职责。在厘清碳资产基本概念、管理环节以及碳资产交易在整个链条的核心地位后,下文将结合公共机构节能降碳工作实际情况,系统梳理其参与碳资产交易的主要类型和可行路径。
公共机构参与碳资产交易的主要类型
从当前市场机制看,公共机构参与碳资产交易主要有3条路径:碳配额交易、CCER自愿减排交易和碳普惠减排量交易,对应不同的参与方式和适用条件。
基于碳配额的交易。目前公共机构尚未纳入全国碳排放权交易市场配额管理范围,未来被纳入的可能性较小。公共机构基于碳配额的交易目前主要集中在北京、天津、上海、重庆、湖北、广东、深圳、福建8个碳排放权试点市场,部分试点市场将具有一定用能规模的公共机构纳入交易管理范围。未来随着碳达峰碳中和综合评价考核的深入推进,可以预见的是,将有更多的试点市场扩大交易管理范围。例如,上海分阶段逐步扩大市场覆盖范围,自2028年起,将年排放1万吨及以上二氧化碳当量的高等学校、医院等公共机构纳入市场管理并逐步实施碳排放配额管理。此外,2013年开始,北京市碳排放权交易市场就将公共机构纳入交易范围。其规定“在京注册登记且年综合能源消费量2000吨标准煤(含)以上”,即纳入碳排放单位名单;其中年度二氧化碳排放量达5000吨(含)以上的,列为重点碳排放单位,实施配额管理与交易,其余为一般报告单位。在京公共机构尤其是中央和国家机关各部门“一刀切”被动参与交易,缺乏制度依据,存在管理权限、财政预算等诸多政策问题,值得进一步商榷。
基于CCER的自愿交易。《碳市场建设意见》明确倡导党政机关积极使用核证自愿减排量抵销碳排放,各级党政机关和国有企业要发挥表率作用。公共机构参与CCER交易主要有开发和抵销两种路径,其中开发CCER项目尚无成熟案例,主要原因是CCER方法学覆盖范围有限,公共机构适配的方法学较少;有部分地方尝试通过CCER抵消碳排放,主要应用于大型活动和机关运行碳中和,总体来说仍处于探索阶段。例如,深圳福田区委大院通过购买CCER抵销食堂燃气消耗、公务车队运营产生的碳排放,成功打造零碳办公场景,为同类机构碳中和路径提供了参考。
基于碳普惠的自愿交易。碳普惠是利用“互联网+大数据+碳金融”方式,通过商业激励与核证减排量交易实现正向引导,推动公众、社区、中小微企业主动参与绿色减碳行动的激励机制。在公共机构节能领域,碳普惠应用的较为广泛和深入。截至2024年底,全国近百个城市开展了碳普惠体系建设,绝大多数具有自愿交易市场属性,存在项目减排量交易活动。例如,江西省机关事务管理局推出的“绿宝碳汇”平台,截至2024年10月底实现全省公共机构全覆盖,注册人数186万余人,累计碳积分9.7亿个,初步核算碳减排19.7万吨;江苏省常熟市政府集中办公区光伏项目碳普惠交易案例中,将办公区光伏电站产生的减排量纳入当地碳普惠平台,通过交易实现收益,再反哺光伏项目运维与新增节能改造,形成“减排—交易—再投资”的良性循环;山东省生态环境厅、省机关事务管理局联合发布《山东省公共机构节能改造碳普惠方法学》,将“节能改造”科学转化为可核算、可交易的“碳资产”,为省内公共机构有序参与碳资产交易提供了可行路径。
综合上述3类交易类型看,公共机构已经可以通过碳配额、CCER和碳普惠交易等方式参与碳市场,部分地区和单位在碳资产管理方面也积累了一些可借鉴的经验。但整体来看,公共机构碳资产管理仍处在起步探索阶段,制度、能力、渠道、数据等方面基础仍较薄弱,距离系统化、规范化管理还需要经历一个长期沉淀与积累的过程。
公共机构碳资产管理面临的挑战与对策
从现阶段情况看,公共机构碳资产管理的难点主要集中在以下几方面:制度体系尚不完善。碳排放核算标准、碳资产登记规则、碳交易操作规范等配套制度尚未在国家层面形成完整体系。国管局虽已发布《公共机构碳排放核算指南》行业标准,但与碳市场要求的数据质量控制方案、月度存证制度等衔接不足,需要进一步完善。
专业能力有待提升。碳资产盘查、开发、核算、交易等各环节专业性强,均需专业机构和技术人员支撑,公共机构现有节能管理队伍的知识结构和专业能力难以满足碳资产管理的技术要求。
市场参与渠道有限。公共机构仅在部分地方试点碳市场中纳入配额管理,碳普惠和CCER交易的平台接入、方法学适用、消纳渠道等尚不畅通,碳资产的价值实现缺乏稳定路径。
数据基础有待夯实。多数公共机构尚未建立系统的碳排放数据采集体系,能耗统计与碳排放核算的衔接不够,全国公共机构节约能源资源综合信息平台相应功能模块也需要进一步完善。
结合各地实践经验和问题难点,下一步需要着重做好以下几方面工作:
完善制度框架。以《碳市场建设意见》和《“十五五”公共机构节能降碳工作方案》为上位依据,加快制定公共机构碳资产管理政策文件,明确盘查标准、开发规范、核算规则和交易流程。制定统一的碳资产登记、减排量核证、碳账户管理等工作标准,强化碳资产管理的标准支撑。
加强能力建设。在公共机构节能管理干部培训班中增设碳资产管理课程,培养碳资产管理专业人才。鼓励引进第三方专业服务机构,开展碳排放核查和碳资产开发托管。
拓展参与渠道。在碳配额交易方面,鼓励具备条件的公共机构有序参与试点碳市场,做好财政支出和预算管理政策衔接;在CCER方面,推动公共机构适用的方法学开发和项目审定;在碳普惠方面,总结推广地方先行先试经验做法,加快省级公共机构碳普惠平台建设。
夯实数据基础。依托全国公共机构节约能源资源综合信息平台,升级碳排放数据采集和核算系统。推进能耗定额预算制度与碳资产管理衔接,将碳资产配套收支纳入相关预算。
 湘公网安备:43070202000772号
用户登录
还没有账号?
立即注册